東北大学への進学を機にアパートを契約すると、初期費用の中に「火災保険料」が含まれていることがあります。
「火事を起こす可能性は低いのに、本当に必要?」
「不動産会社から案内された保険に入らなければならない?」
「大学生協や保護者の保険に入っていれば、重複しない?」
初めて賃貸契約をする学生本人や保護者にとって、補償内容の違いは分かりにくいものです。
結論からいうと、火災保険への加入自体がすべての賃貸住宅で法律上義務付けられているわけではありません。しかし、多くの賃貸借契約では、借家人賠償責任補償などを備えた保険への加入・継続が契約条件になっています。
賃貸住宅で加入する保険は、火事だけに備えるものではありません。自分の家財、借りている部屋、階下の住人など、損害を与えた相手によって必要になる補償が異なります。
この記事では、約20年にわたり東北大学生向け賃貸の仲介・管理に携わってきた経験をもとに、次の内容を解説します。
- 賃貸契約で火災保険への加入を求められる理由
- 家財補償・借家人賠償・個人賠償の違い
- 学生向け火災保険料の目安
- 不動産会社から案内された保険以外を選べるか
- 水漏れ・盗難・自転車事故などの確認ポイント
- 24時間サポートとの違い
- 更新・引っ越し・解約時の注意点
この記事は賃貸契約と保険を確認するための一般的な情報です。実際に補償される事故、保険金額、免責金額、保険金の支払条件は商品・プランによって異なります。契約前は重要事項説明書、約款、補償内容が分かる書類を確認し、不明点は保険会社・取扱代理店・管理会社へお問い合わせください。
- 賃貸の火災保険は「3つの補償」を分けて確認する
- 賃貸契約で火災保険への加入を求められる理由
- 家財補償|学生本人の家具・家電を守る
- 借家人賠償責任|貸主に対する賠償へ備える
- 個人賠償責任|階下への水漏れや自転車事故へ備える
- 学生生活で想定される事故と確認する補償
- 地震による損害は一般的な火災保険だけでは補償されない
- 学生向け火災保険の費用目安
- 不動産会社から案内された保険に入る必要がある?
- 24時間サポートと火災保険は同じではない
- 事故が起きたときの連絡手順
- 更新・住み替え・解約時に確認すること
- 契約前に学生本人と保護者で確認するチェックリスト
- 保護者からよくある質問
- まとめ|保険料より「誰の何を補償するか」を確認する
- 参考情報
賃貸の火災保険は「3つの補償」を分けて確認する
学生向け賃貸で「火災保険」と呼ばれているものは、一般に家財を対象にする火災保険へ、借家人賠償責任や個人賠償責任などを組み合わせた保険です。
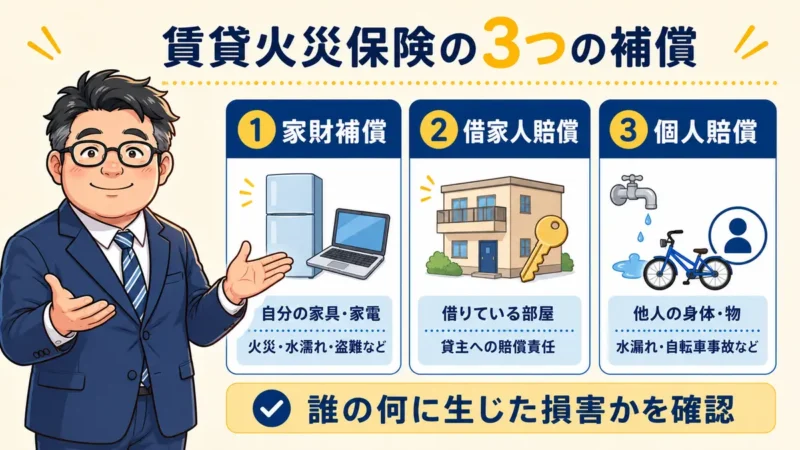
最初に確認したいのは、次の3つです。
| 補償 | 主に守る対象 | 事故の例 |
|---|---|---|
| 家財補償 | 入居者自身の家具・家電・衣類など | 火災、落雷、盗難、水濡れなど |
| 借家人賠償責任 | 借りている部屋の貸主に対する賠償責任 | 不注意による火災や水漏れで室内を損傷 |
| 個人賠償責任 | 日常生活で他人に負わせた損害の賠償責任 | 階下への水漏れ、自転車事故など |
同じ水漏れ事故でも、借りている部屋の床を傷めた部分と、階下の住人の家財を濡らした部分では、関係する補償が異なることがあります。
「火災保険に入っているから全部補償される」と考えず、誰の何に生じた損害を、どの補償で備えるのかを分けて確認することが大切です。
賃貸契約で火災保険への加入を求められる理由
建物そのものは貸主の所有物です。貸主が建物の火災保険へ加入していても、原則として入居者が所有する家具・家電などまで補償されるわけではありません。
また、入居者の不注意による火災などで借りている部屋を損傷させ、貸主に対して法律上の損害賠償責任を負う場合があります。その備えになるのが借家人賠償責任補償です。
このため、賃貸借契約書で次のような条件が定められていることがあります。
- 入居期間中は火災保険へ加入する
- 借家人賠償責任補償を付ける
- 必要な保険金額を満たす
- 更新後も保険を切らさない
- 保険証券や加入証明書を提出する
加入が契約条件になっている場合、入居者の判断だけで未加入にすることはできません。初期費用の項目だけを見るのではなく、賃貸借契約書と保険の書類をそれぞれ確認しましょう。
賃貸契約全体の確認事項は、東北大学生の一人暮らし|初めての賃貸契約で注意するポイントで解説しています。
家財補償|学生本人の家具・家電を守る
家財補償は、学生本人や家族が所有する家財に損害が生じた場合に備える補償です。
対象になり得るものには、次のような家財があります。
- 冷蔵庫・洗濯機・電子レンジ
- パソコン・テレビ
- ベッド・机・収納家具
- 衣類・寝具
- 日用品
ただし、火災保険という名称でも、すべての事故が対象になるわけではありません。火災、落雷、破裂・爆発、風災、水濡れ、盗難、偶然な破損など、どこまで含まれるかは契約によって異なります。
経年劣化、故障、置き忘れ、通常使用による傷などは、一般に火災保険の対象にならないか、対象が限定されます。スマートフォンやノートパソコンについても、持ち出し中の事故が対象か、免責金額があるかを確認してください。
家財の保険金額は、大きければよいとは限りません。家具・家電を現地でそろえるのか、実家から持ち込むのかを整理し、所有する家財に見合う金額を確認しましょう。
借家人賠償責任|貸主に対する賠償へ備える
借家人賠償責任補償は、入居者の責任で借りている部屋に損害を与え、貸主に対して法律上の損害賠償責任を負った場合に備えるものです。
代表的な例は、次のとおりです。
- 調理中の不注意で火災を起こした
- 洗濯機のホースが外れて床や壁を水浸しにした
- 風呂の水をあふれさせて室内を損傷した
ただし、「部屋についた傷はすべて借家人賠償で直せる」という意味ではありません。対象になる事故原因、補償範囲、免責金額が定められています。日常生活でついた傷や故意による損害、経年劣化などは、火災保険とは別の原状回復の問題になることがあります。
退去時の負担との違いは、東北大学生の退去費用はいくら?敷金精算の内訳と確認ポイントも参考にしてください。
個人賠償責任|階下への水漏れや自転車事故へ備える
個人賠償責任補償は、日常生活で他人にけがをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合に備える補償です。
学生生活では、次のような事故が想定されます。
- 水漏れで階下の住人の家具・家電を損傷した
- 自転車で歩行者に衝突した
- 店の商品を誤って壊した
- 他人から借りた物を壊した
ただし、借りた物が対象外になる商品や、示談交渉サービスの有無、国内外の補償範囲など、条件は商品によって異なります。
宮城県では、自転車利用者に対して、自転車事故の損害賠償に備える保険等への加入が義務化されています。火災保険の個人賠償責任特約で自転車事故を補償できる場合がありますが、学生本人が補償対象に含まれているか確認してください。
保護者の自動車保険や火災保険、クレジットカードなどに個人賠償責任特約が付いていることもあります。家族型の補償範囲に、別居している未婚の学生が含まれるかを確認すれば、重複を避けられる可能性があります。
学生生活で想定される事故と確認する補償
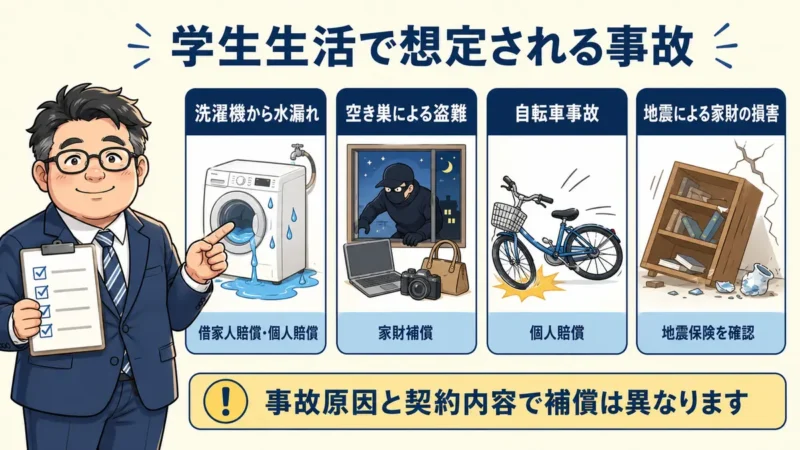
| 事故・トラブル | 主に確認する補償 | 注意点 |
| 火災で自分の家電が焼損 | 家財補償 | 火災原因と対象家財を確認 |
| 火災で借りた部屋を損傷 | 借家人賠償責任 | 貸主への賠償責任が対象か確認 |
| 洗濯機から水漏れ | 借家人賠償・個人賠償 | 自室と階下で関係する補償が異なる場合がある |
| 給排水管の老朽化による漏水 | 管理会社・貸主側の対応も確認 | 入居者の責任とは限らない |
| 空き巣による盗難 | 家財補償 | 盗難補償と警察への届出条件を確認 |
| 自転車で他人にけがをさせた | 個人賠償責任 | 学生本人が被保険者か確認 |
| 地震による家財の損害 | 地震保険 | 一般的な火災保険だけでは対象外 |
同じ「水漏れ」でも、洗濯機ホースの接続不良と、建物設備の経年劣化では責任の所在が異なる可能性があります。事故が起きたら、原因を自分だけで決めつけず、管理会社と保険会社の両方へ連絡してください。
地震による損害は一般的な火災保険だけでは補償されない
仙台で生活するうえで、地震の補償も確認しておきたい項目です。
地震・噴火・津波を原因とする火災、損壊、埋没、流失は、一般的な火災保険だけでは原則として補償されません。これらに備えるのが地震保険です。
地震保険は単独で契約できず、火災保険に付帯して契約します。ただし、賃貸向けの少額短期保険などでは、一般の地震保険を付帯できない商品もあります。地震時の補償や費用保険金が含まれているか、名称だけで判断せず内容を確認しましょう。
学生向け火災保険の費用目安
東北大学周辺の学生向け賃貸では、火災保険料として、2年間で1万5,000円~2万5,000円前後がひとつの目安です。
| 契約例 | 費用の目安 | 確認したい点 |
| 1年契約 | 1万円前後から | 毎年の更新手続きが必要か |
| 2年契約 | 1万5,000円~2万5,000円前後 | 賃貸借契約と期間が合っているか |
| 学生向けの保険・共済等 | 商品により異なる | 借家人賠償と必要な保険金額を満たすか |
金額はあくまで目安です。家財の保険金額、借家人賠償・個人賠償の限度額、地震への備え、付帯サービスなどによって変わります。
数千円の差だけで決めるのではなく、貸主・管理会社が求める条件と、自分に必要な補償を満たしているかを優先してください。
火災保険を含む契約費用全体は、東北大学生のアパート初期費用はいくら?契約費用を項目別に解説で確認できます。
不動産会社から案内された保険に入る必要がある?
ここは一律に「指定保険へ必ず入らなければならない」「自由に選べる」と断定できません。賃貸借契約の条件、貸主・管理会社の運用、必要な補償内容によって扱いが異なるためです。
自分で選んだ保険や、すでに加入している学生向け保険を利用したい場合は、契約前に次の点を確認してください。
- 他社の保険でも受け付けてもらえるか
- 借家人賠償責任の必要額はいくらか
- 個人賠償責任も必要か
- 保険期間が入居期間をカバーしているか
- 保険証券・加入証明書など何を提出するか
- 更新後の証明書を誰へ提出するか
大学生協の保険、学校関係の保険、保護者が加入している保険に賠償補償が含まれていても、賃貸借契約で必要な借家人賠償責任が付いているとは限りません。商品名ではなく、補償内容と保険金額が分かる書類を提示して確認しましょう。
管理会社へ相談せずに案内された保険だけを外したり、入居後に解約したりすると、賃貸借契約の条件を満たさなくなる可能性があります。
24時間サポートと火災保険は同じではない
火災保険に、水回りや鍵のトラブルへ対応する付帯サービスが含まれることがあります。そのため、24時間サポートと一部のサービスが重複して見える場合があります。
ただし、保険の補償と緊急対応サービスは役割が異なります。
| 項目 | 主な役割 |
| 火災保険 | 契約上の条件を満たす事故について保険金を支払う |
| 保険の付帯サービス | 鍵開け、水回りの応急処置などを一定条件で手配する |
| 賃貸の24時間サポート | 夜間・休日の受付、業者手配、生活相談などを行う |
| 管理会社 | 建物設備・契約・貸主への報告を含めて対応する |
「24時間サポートがあるから火災保険はいらない」「火災保険に付帯サービスがあるから管理会社への連絡は不要」ということにはなりません。
無料になるのは出張料だけで、部品代や作業代は有料になる場合もあります。対応時間、無料範囲、利用回数を比較してください。詳しくは、大学生の賃貸契約で24時間サポートは必要?で解説しています。
事故が起きたときの連絡手順
長年の不動S何管理の経験から事故時に特に大切だと感じるのは、被害を広げないことと、管理会社・保険会社の両方へ早めに連絡することです。
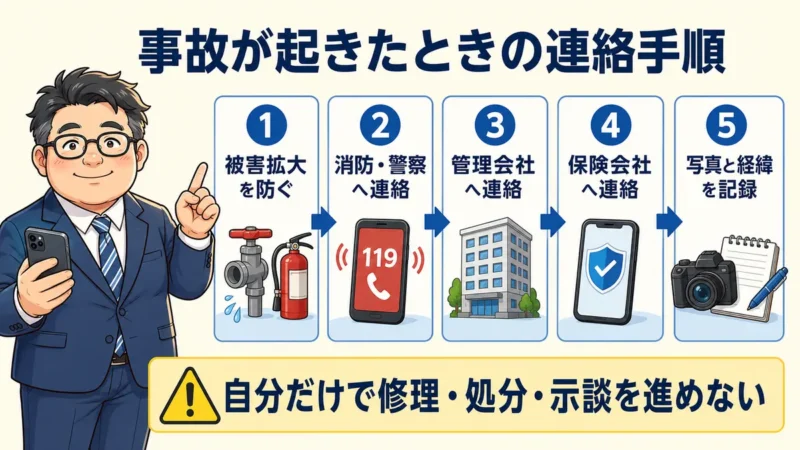
水漏れなどが起きた場合は、状況に応じて次の順番で対応します。
- 水栓を閉める、火を消すなど安全にできる範囲で被害拡大を防ぐ
- 火災や人命に関わる場合は消防・警察へ連絡する
- 管理会社または貸主へ連絡する
- 保険会社または事故受付窓口へ連絡する
- 現場の写真、発生時刻、経緯、損害品を記録する
- 修理・処分・示談を進める前に対応方法を確認する
下の階の住人へ迷惑をかけた場合でも、入居者同士だけで金額を決めたり、その場で賠償を約束したりせず、管理会社と保険会社へ相談してください。保険会社の承認前に修理や処分をすると、確認に必要な資料が残らないことがあります。
盗難の場合は警察への届出、事故の場合は写真や見積書など、保険金請求に必要な書類が異なります。保険証券と事故受付先は、保護者だけでなく学生本人も確認できるようにしておきましょう。
更新・住み替え・解約時に確認すること
更新時|賃貸借契約と保険の満期は別に管理する
賃貸借契約が2年間でも、火災保険の満期日が同じとは限りません。自動更新されるのか、払込手続きが必要なのかを確認し、保険を切らさないようにします。
更新料、保証会社、火災保険などの手続きは、東北大学のアパート更新とは?契約期間・更新料・火災保険を解説でまとめています。
住み替え時|そのまま継続できるとは限らない
仙台市内で住み替える場合でも、住所、建物構造、面積、貸主が求める補償条件が変わります。現在の保険を新居へ移せるか、新しく契約し直すかを保険会社と新居の管理会社へ確認してください。
解約時|返戻金と補償終了日を確認する
契約期間の途中で退去する場合、未経過期間に応じた解約返戻金が発生する商品もあります。一方、返戻金の有無や計算方法は商品によって異なります。
退去日だけでなく、旧居に荷物を残す期間や新居への移動日も考え、補償が必要な期間に空白ができないようにしてください。返戻金がある場合は、自動的に振り込まれるとは限らないため、解約方法と振込先を確認します。
契約前に学生本人と保護者で確認するチェックリスト
- 保険料と保険期間
- 家財の保険金額
- 借家人賠償責任の有無と限度額
- 個人賠償責任の有無と補償対象者
- 免責金額(自己負担額)
- 水漏れ・盗難・偶然な破損の補償範囲
- 地震による損害への備え
- 自転車事故が補償されるか
- 24時間サポートとの重複
- 事故受付先と管理会社の連絡先
- 更新方法と満期日
- 引っ越し・解約時の手続きと返戻金
初期費用の総額だけでなく、保険の契約者、被保険者、学生本人が補償対象に含まれているかまで確認しましょう。保護者が手続きをした場合でも、事故時に実際に連絡するのは学生本人になる可能性があります。
家賃保証会社は火災保険とは別の契約です。違いが分かりにくい場合は、東北大学生の賃貸契約|家賃保証会社の仕組み・保証料・審査もご覧ください。
保護者からよくある質問
Q.火災保険は法律上の義務ですか?
すべての賃貸住宅で法律上義務付けられているわけではありません。ただし、多くの物件では、必要な補償を備えた保険への加入・継続が賃貸借契約の条件になっています。契約書を確認してください。
Q.不動産会社から案内された保険以外でも大丈夫ですか?
物件や管理会社によって異なります。他社保険を認める場合でも、借家人賠償責任の限度額や保険期間などの条件があり、加入証明書の提出を求められることがあります。申し込む前に確認してください。
Q.大学生協や学校の保険に入っていれば十分ですか?
一律には判断できません。日常生活の個人賠償が含まれていても、借りている部屋に対する借家人賠償責任が付いていない場合があります。補償内容と保険金額が分かる書類で確認してください。
Q.保護者の個人賠償責任特約と重複しても問題ありませんか?
複数契約があっても、実際の損害額を超えて重複して保険金を受け取れるとは限りません。別居の未婚の子が対象かも契約により異なります。現在の契約内容を保険会社へ確認してから追加しましょう。
Q.水漏れを起こしたら、火災保険へ連絡すればよいですか?
保険会社だけでなく、管理会社または貸主にも連絡してください。建物設備の確認や階下への対応が必要になるためです。緊急時は止水などで被害拡大を防ぎ、写真と経緯を残します。
Q.卒業して退去すれば自動的に解約されますか?
賃貸借契約の解約と火災保険の解約は別の手続きになる場合があります。保険会社または取扱窓口へ連絡し、補償終了日と解約返戻金の有無を確認してください。
まとめ|保険料より「誰の何を補償するか」を確認する
東北大学生の賃貸契約では、火災保険料として2年間で1万5,000円~2万5,000円前後がひとつの目安です。ただし、保険料の安さだけで決めるのではなく、次の点を確認する必要があります。
- 自分の家財を守る家財補償
- 借りている部屋に対する借家人賠償責任
- 階下への水漏れや自転車事故に備える個人賠償責任
- 免責金額と保険金額
- 地震による損害の扱い
- 24時間サポートとの違い
- 更新・引っ越し・解約の手続き
約20年の現場経験から見ると、事故が起きたときに困りやすいのは、保険へ加入していない場合だけではありません。「保険に入っているが、どこへ連絡すればよいか分からない」「必要な特約が付いていなかった」「更新を忘れていた」というケースにも注意が必要です。
契約時に学生本人と保護者で補償内容を共有し、保険証券、事故受付先、管理会社の連絡先をすぐ確認できるようにしておきましょう。

